FTA(자유무역협정)는 협정 당사국 간 무역 조건을 정하는 협정입니다. 중국산 제품에 협정관세를 적용할 수 있는지는 수입국, 품목분류, 원산지 기준과 증빙 요건에 따라 달라집니다.
이 글은 중국과의 FTA, Form E, 아시아·태평양 무역협정(APTA) 원산지증명서 및 GSP를 개괄합니다. 증명서 양식과 적용 절차는 협정 및 수입국에 따라 다릅니다.
중국과 수입국이 관련 협정을 시행 중인지 확인하고, 제품별 적용 가능성을 공식 관세표와 원산지 규정에서 확인하세요. 협정이 있다고 모든 제품의 관세가 0%가 되거나 자동 감면되는 것은 아닙니다.
1. 중국과의 양자 FTA 대상국 예시 (2020년 원문 목록; 현행 전체 목록 아님)
- 중국–몰디브 FTA
- 중국–조지아 FTA
- 중국–호주 FTA: 원문은 일부 제품의 0% 세율을 주장하지만, 실제 적용은 수입 연도와 HS 세번·원산지 기준별로 확인해야 합니다.
- 중국–대한민국 FTA: 한·중 FTA 협정관세 및 품목별 원산지 기준을 조회하세요.
- 중국–스위스 FTA: 원문은 Form S를 언급합니다. 현재 사용하는 원산지 증빙의 명칭·형식은 해당 협정과 양국 세관 지침을 확인하세요.
- 중국–아이슬란드 FTA
- 중국–코스타리카 FTA
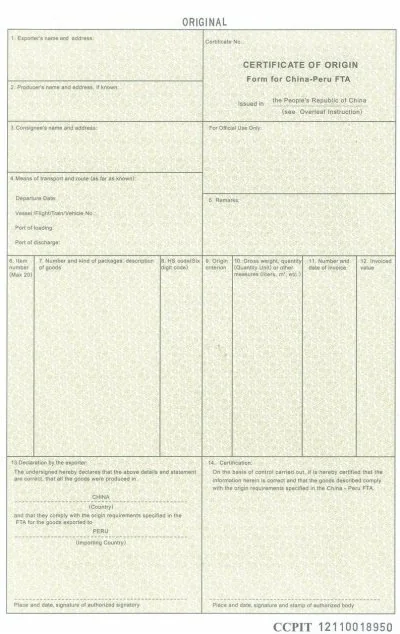
- 중국–페루 FTA
- 중국–싱가포르 FTA: 원문은 모든 중국산 제품의 0% 관세를 주장하지만 일반화할 수 없습니다. HS 세번별 현행 세율과 원산지 기준을 확인하세요.
- 중국–뉴질랜드 FTA: 원문에서 Form N을 언급하나, 현재 필요한 증빙은 수입국의 협정 절차에서 확인하세요.
- 중국–칠레 FTA: 원문에서 Form F를 언급하나, 적용 세율과 증빙은 제품별로 조회하세요.
- 중국–파키스탄 FTA: 원문에서 Form P를 언급하나, 현행 양식·요건을 공식 자료에서 확인하세요.
2. 중국–아세안 FTA와 Form E
원문은 Form E를 중국–아세안 자유무역협정의 원산지증명서로 소개합니다. 중국–아세안 협정 및 개정 의정서에는 원산지 규칙, 제품별 기준, 증명 절차가 포함됩니다. 실제 양식과 원산지 혜택은 수입 시점에 적용되는 협정문과 수입국 관세당국 안내를 확인하세요.
2020년 원문은 중국과 당시 아세안 10개국(라오스, 베트남, 태국, 미얀마, 캄보디아, 필리핀, 브루나이, 인도네시아, 말레이시아, 싱가포르)을 열거합니다. 현재 아세안 회원국 및 협정 적용 범위, Form E 발급·수용 여부는 동일하다고 가정하지 말고 최신 협정문과 세관 공지를 확인하세요.
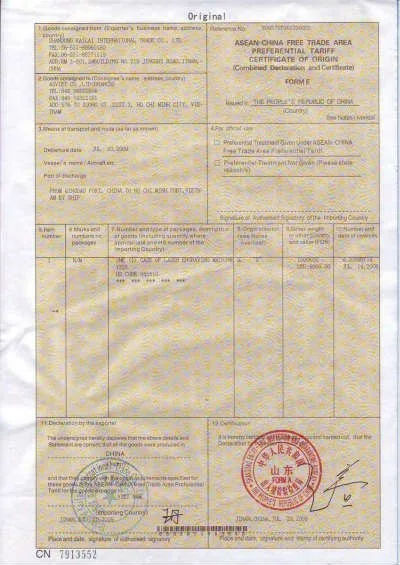
2020년 원문에 열거된 아세안 국가:
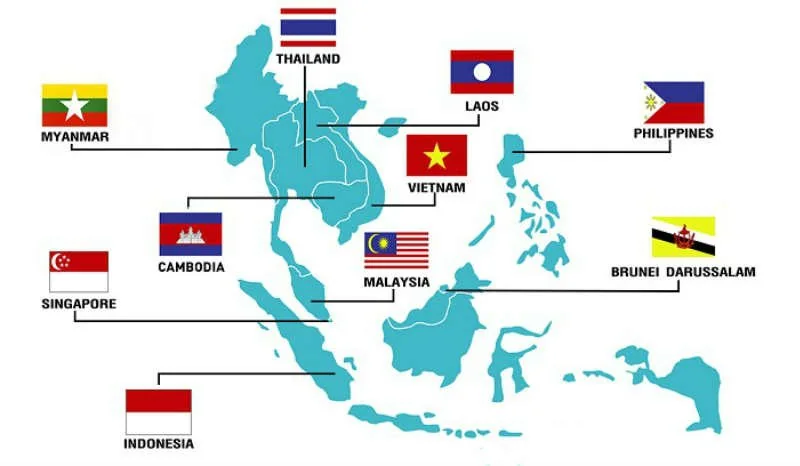
- 인도네시아
- 말레이시아
- 필리핀
- 싱가포르
- 태국
- 브루나이
- 베트남
- 라오스
- 미얀마
- 캄보디아
아세안 협정의 세율은 품목별 관세 양허 일정, 원산지 기준과 수입국 절차에 따라 달라집니다. 원문의 “대부분 0%” 주장은 현재 모든 제품에 적용되는 세율 안내로 사용할 수 없습니다.
3. 아시아·태평양 무역협정(APTA)과 Form B
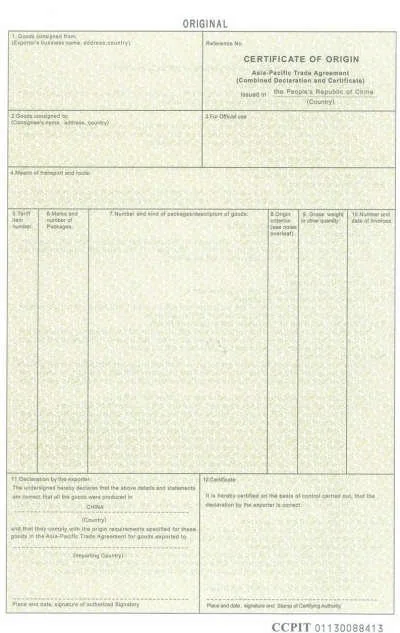
아시아·태평양 무역협정(APTA) 원산지증명서 견본 (원문 이미지)
원문에 나온 국가 목록은 일부입니다. APTA 참여국은 방글라데시, 중국, 인도, 라오스, 몽골, 대한민국, 스리랑카입니다. 각 양허 품목과 원산지 요건을 따로 확인하세요.
- 인도
- 스리랑카
- 라오스
- 대한민국
원문은 APTA 원산지증명서를 Form B라고 부릅니다. APTA의 관세 양허는 협정 참여국 사이에서 특정 품목과 조건에 한해 적용됩니다. 제품이 양허 목록에 포함되고 원산지 및 직접 운송 등 해당 요건을 충족하는지 확인해야 합니다. Form A GSP와 상호주의 여부를 단순 비교하는 것만으로 관세 혜택을 판단할 수 없습니다.
한국으로 수입할 때는 한·중 FTA, RCEP, APTA 등 이용 가능한 협정의 해당 연도 세율을 같은 HS 품목분류와 원산지 조건으로 비교하세요. 한·중 FTA가 언제나 더 낮은 세율을 제공하는 것은 아닙니다.
4. 일반특혜관세제도(GSP)와 Form A
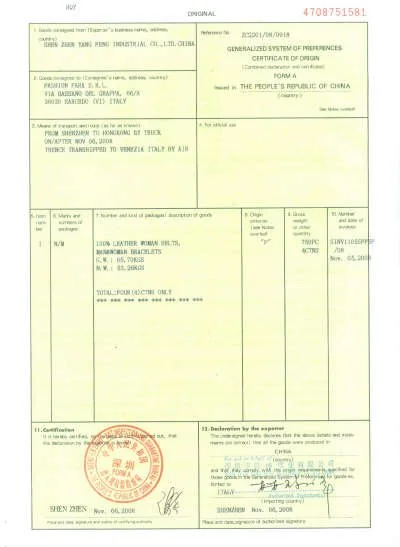
Form A는 일부 국가의 GSP(일반특혜관세제도) 혜택을 신청할 때 사용하는 원산지 증빙 양식입니다. GSP는 수입국이 정한 제도이며, 적용 국가·대상 품목·세율·증빙 요건이 수입국별로 다릅니다.
GSP 혜택은 수출국의 명칭만으로 결정되지 않습니다. 해당 수입국의 제도에서 원산지 국가와 품목이 수혜 대상인지 확인해야 합니다.
원산지증명서는 제품이 특정 원산지 기준을 충족한다는 증빙입니다. 증명서가 있다고 해서 자동으로 특혜세율이 적용되는 것은 아닙니다.
수입품은 해당 GSP 제도의 원산지 규정과 품목별 요건을 충족해야 혜택을 받을 수 있습니다. 현재 Form A가 인정되는지와 제출 절차도 수입국 세관에서 확인하세요.
5. 협정 협상 현황을 확인하는 방법
아래 국가는 2020년 7월 원문이 당시 협상·연구 대상으로 열거한 과거 목록입니다. 현재 협상 중인지, 협정에 서명·발효했는지 나타내는 최신 목록이 아닙니다. 변경 사항은 중국 상무부 자유무역구 서비스망에서 확인하세요.
- 콜롬비아 (과거 원문 목록)
- 피지 (과거 원문 목록)
- 네팔 (과거 원문 목록)
- 파푸아뉴기니 (과거 원문 목록)
- 캐나다 (과거 원문 목록)
- 몽골 (과거 원문 목록)
- 방글라데시 (과거 원문에서 Bengal로 표기)
- 몰도바 (과거 원문 목록)
- 일본 (과거 원문 목록)
- 이스라엘 (과거 원문 목록)
- 스리랑카
- 노르웨이 (과거 원문 목록)
- 팔레스타인 (과거 원문 목록)
- 모리셔스 (과거 원문 목록)
- 파나마 (과거 원문 목록)
6. 중국산 제품의 협정관세를 확인하는 순서
FTA는 요건을 충족하고 수입 절차를 지킨 경우 관세를 낮출 수 있지만, 원산지증명서만 요청한다고 혜택이 보장되지는 않습니다. 수입자가 먼저 HS 품목분류와 적용 가능한 협정을 확인하고, 제품별 원산지 기준 및 운송·증빙 요건을 검토해야 합니다.
중국에서 처음 수입한다면 공급자에게 제품 사양, 제조 공정, 재료 원산지와 원산지 증빙 자료를 요청하세요. 최종 관세와 수입 비용은 수입국 세관 또는 관세 전문가와 확인한 뒤 구매 견적에 반영하는 것이 안전합니다.